Domain vvst.de kaufen?
Wir ziehen mit dem Projekt
vvst.de um.
Sind Sie am Kauf der Domain
vvst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vvst.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
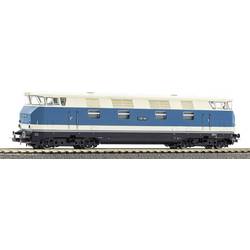
PIKO 52586 H0 Sound-Diesellok V200 1001 DR III, Messe Leipzig Wechselstromversion, inkl. PIKO Sound-DecoderSound-Diesellok V200 1001 DR III, Messe Leipzig Wechselstromversion, inkl. PIKO Sound-Decoder Neuheit 2026: Als erste Sonderbauform wurde 1965 die V 180 059 in einem neuen Designkonzept mit Dach- und Stirnwandpartie aus glasfaserverstärktem Polyester und blendfreier Frontscheibengestaltung durch steil nachvorn geneigte Stirnfenster vorgestellt. Neben einem Langzeittest zur Verwendbarkeit von Kunststoffen ging es auch um ein attraktiveres Erscheinungsbild. 1966 folgten zwei weitere Maschinen mit glasfaserverstärkten Polyesterkanzeln. Das Modell gibt die V200 1001 der DR in Ep. III als Messelok Leipzig wieder. Die Lok verfügt ab Werk über einen modernen PSD XP Decoder mit Sound und vielfältigen Funktionen.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sound-& Licht-BuchSound-& Licht-Buch , Klassische Musik , Armaturenbretter > Armaturenbretter & Handschuhfächer , Erscheinungsjahr: 20190603, Produktform: Pappe, Titel der Reihe: Soundbücher##, Seitenzahl/Blattzahl: 14, Keyword: Kinderbuch; Klassische Musik; Mitmachbuch; Pappbilderbuch; Soundbuch; Soundbuch und Lichtbuch; activity buch; berühmte klassische musik; berühmte komponisten klassik; bilderbuch musik; bilderbücher ab 2; kinderbuch mit musik ab 2 jahre; kinderbücher ab 2; kinderbücher ab 2 mit geräuschen; kinderbücher mit geräusche; klassik für kids; klassik für kinder; klassische musik für baby; musikbuch kinder; soundbuch; soundbuch ab 1 jahr, Fachschema: Bilderbuch / Bilderbuch mit Soundelementen~Kinder- u. Jugendliteratur / Beschäftigungsbuch~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Bilderbuch / Pappbilderbuch, Leporellos, Fachkategorie: Babybücher~Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder, Interesse Alter: Für Kinder von 0 bis 36 Monate, Altersempfehlung / Lesealter: 18, ab Alter: 3, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Sender’s product category: MATER, Länge: 223, Breite: 221, Höhe: 20, Gewicht: 429, Produktform: Pappe, Genre: Kinder- und Jugendbücher,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spielküche (höhenverstellbar) m. Licht & SoundMaße: 70 x 30 x 84 cm Geeignet für Kinder im Alter von 3 Jahre bis 6 Jahre. Verschiedene Spielmöbel und Spielsets mit Bezug zum alltäglichen Leben schaffen reichlich Gelegenheit für Kinder, sicher und entspannt Arztbesuche, Einkaufen, Café oder Kochen nachspielen zu können. Mit Rollenspielen können Kinder zum Beispiel mit Alltagshöflichkeit, Bestellungen oder dem Erklären von Symptomen experimentieren. Dieses Spiel ist sinnvoll, wenn du ein vorsichtiges Kind hast.129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Hape Licht & SoundPfanne auf den beleuchteten Herd stellen, an den Knöpfen drehen und schon ist das Essen fertig! Spielküche mit beleuchtetem Herd und realistischen Kochgeräuschen. Backofenknöpfe Klicken beim Drehen. Inklusive einer Metallpfanne und einem Pfannenwender. Die Mikrowelle lässt sich leicht von kleinen Händen öffnen. Ausgestattet mit einem Schrank, der viel Stauraum für Koch- und Küchenutensilien aufweist. Der bemalte Hintergrund zeigt ein Fenster, eine Pflanze, Tassen, Teller und andere Küchenutensilien auf der Fensterbank.111,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 52586 H0 Sound-Diesellok V200 1001 DR III, Messe Leipzig Wechselstromversion, inkl. PIKO Sound-DecoderSound-Diesellok V200 1001 DR III, Messe Leipzig Wechselstromversion, inkl. PIKO Sound-Decoder Neuheit 2026: Als erste Sonderbauform wurde 1965 die V 180 059 in einem neuen Designkonzept mit Dach- und Stirnwandpartie aus glasfaserverstärktem Polyester und blendfreier Frontscheibengestaltung durch steil nachvorn geneigte Stirnfenster vorgestellt. Neben einem Langzeittest zur Verwendbarkeit von Kunststoffen ging es auch um ein attraktiveres Erscheinungsbild. 1966 folgten zwei weitere Maschinen mit glasfaserverstärkten Polyesterkanzeln. Das Modell gibt die V200 1001 der DR in Ep. III als Messelok Leipzig wieder. Die Lok verfügt ab Werk über einen modernen PSD XP Decoder mit Sound und vielfältigen Funktionen.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sound-& Licht-BuchSound-& Licht-Buch , Klassische Musik , Armaturenbretter > Armaturenbretter & Handschuhfächer , Erscheinungsjahr: 20190603, Produktform: Pappe, Titel der Reihe: Soundbücher##, Seitenzahl/Blattzahl: 14, Keyword: Kinderbuch; Klassische Musik; Mitmachbuch; Pappbilderbuch; Soundbuch; Soundbuch und Lichtbuch; activity buch; berühmte klassische musik; berühmte komponisten klassik; bilderbuch musik; bilderbücher ab 2; kinderbuch mit musik ab 2 jahre; kinderbücher ab 2; kinderbücher ab 2 mit geräuschen; kinderbücher mit geräusche; klassik für kids; klassik für kinder; klassische musik für baby; musikbuch kinder; soundbuch; soundbuch ab 1 jahr, Fachschema: Bilderbuch / Bilderbuch mit Soundelementen~Kinder- u. Jugendliteratur / Beschäftigungsbuch~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Bilderbuch / Pappbilderbuch, Leporellos, Fachkategorie: Babybücher~Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder, Interesse Alter: Für Kinder von 0 bis 36 Monate, Altersempfehlung / Lesealter: 18, ab Alter: 3, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Sender’s product category: MATER, Länge: 223, Breite: 221, Höhe: 20, Gewicht: 429, Produktform: Pappe, Genre: Kinder- und Jugendbücher,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Spielküche (höhenverstellbar) m. Licht & SoundMaße: 70 x 30 x 84 cm Geeignet für Kinder im Alter von 3 Jahre bis 6 Jahre. Verschiedene Spielmöbel und Spielsets mit Bezug zum alltäglichen Leben schaffen reichlich Gelegenheit für Kinder, sicher und entspannt Arztbesuche, Einkaufen, Café oder Kochen nachspielen zu können. Mit Rollenspielen können Kinder zum Beispiel mit Alltagshöflichkeit, Bestellungen oder dem Erklären von Symptomen experimentieren. Dieses Spiel ist sinnvoll, wenn du ein vorsichtiges Kind hast.129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.